17.11.2026
TIB Chemicals
CCF und PCF verbinden und Produktgruppen intelligent zusammenfassen: Wie sich der Bilanzierungsaufwand reduzieren lässt
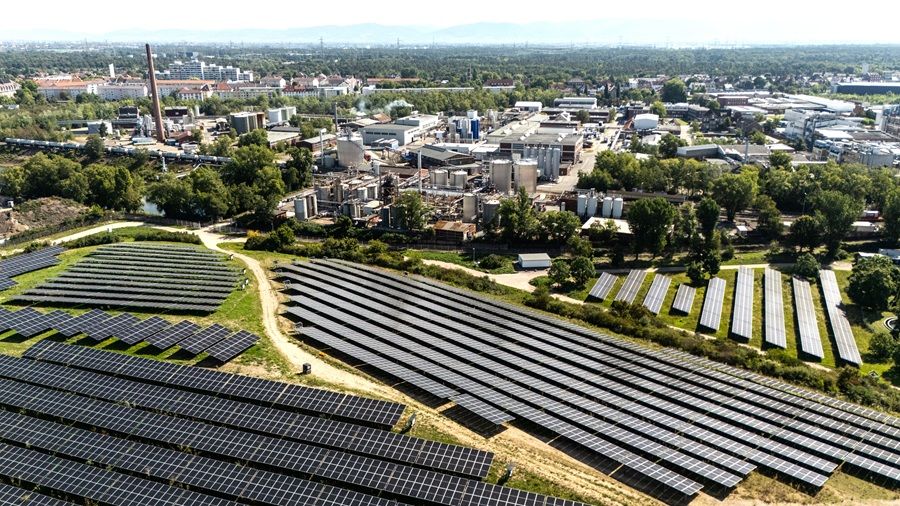
Viele Unternehmen stehen vor der komplexen Herausforderung, Corporate Carbon Footprint (CCF) und Product Carbon Footprints (PCFs) zu ermitteln. Das Projekt von TIB Chemicals und KlimAktiv zeigt: Bei einer effizienten Kombination beider Bilanzierungsmethoden lassen sich kostengünstig Synergien heben. Die gezielte Betrachtung von Produktgruppen kann außerdem den Aufwand für die PCF-Erstellung deutlich reduzieren. Ein wichtiger Hebel dabei: Nicht jedes Produkt muss zwangsläufig vollständig einzeln betrachtet werden. Wo Produkte hinsichtlich ihrer Rohstoffe, Rezepturen und Herstellungsprozesse ausreichend vergleichbar sind, kann eine methodisch fundierte Zusammenfassung zu Produktgruppen den Aufwand für die PCF-Erstellung deutlich reduzieren.
Komplexes Produktportfolio als Ausgangspunkt
TIB Chemicals als mittelständisches Chemieunternehmen mit Standorten in Deutschland, den USA und Mexiko verfügt über ein breites und spezialisiertes Produktportfolio, das von Basischemikalien über metallorganische und anorganische Spezialchemikalien bis hin zu Beschichtungssystemen reicht. Entsprechend vielfältig sind die eingesetzten Rohstoffe und Vorprodukte sowie die zugehörigen Herstellungsprozesse und Transportwege.
Für die Erstellung der Klimabilanzen wurden daher umfangreiche Daten aus Einkauf, Fachbereichen und Nachhaltigkeitsmanagement zusammengeführt. Betrachtet wurde eine große Anzahl unterschiedlicher Rohstoffe und Vorprodukte. Wo verfügbar, konnten Primärdaten einbezogen werden, beispielsweise spezifische Lieferantendaten sowie PCF-Daten aus Industrieverbandsstudien.
Schon zu Beginn des Projektes wurde auf eine möglichst hohe Datenqualität der Einkaufsrohstoffe und Vorprodukte geachtet, um die Anforderungen für Cradle to Gate Product Carbon Footprints zu erfüllen.
Der CCF wurde auf Grundlage der Anforderungen des GHG Protocol erstellt. Bei der PCF-Bilanzierung wurden die relevanten Anforderungen und methodischen Vorgaben unter anderem aus ISO 14067, der chemiespezifischen Together for Sustainability Guideline sowie der BASF PCF Guideline berücksichtigt.
Produktgruppen statt reine Einzelbetrachtung
Ein zentraler Bestandteil des Projekts war die Frage, welche Produkte individuell bilanziert werden müssen und bei welchen Produkten eine Bilanzierung auf Produktgruppenebene methodisch sinnvoll und vertretbar ist.
Gerade bei umfangreichen und heterogenen Produktportfolios kann eine ausschließliche Einzelbilanzierung mit einem erheblichen Zeit- und Ressourcenaufwand verbunden sein. Sind Produkte hinsichtlich wesentlicher Merkmale vergleichbar, kann die Bildung geeigneter Produktgruppen die Bilanzierung deutlich effizienter gestalten.
Bei der Gruppenbildung wurden unter anderem folgende Faktoren berücksichtigt:
- vergleichbare Industrieverwendung,
- ähnliche chemische Eigenschaften und Strukturen,
- vergleichbare Produktionsmethoden,
- hinreichend ähnliche Rezepturen und Rohstoffzusammensetzungen.
Durch diesen Ansatz muss nicht für jedes einzelne Produkt ein vollständig neuer Bilanzierungsprozess aufgebaut werden. Vorhandene Daten und Berechnungsgrundlagen können innerhalb geeigneter Produktgruppen gezielter genutzt werden. Dadurch lässt sich die Zahl der erforderlichen detaillierten Einzelbetrachtungen reduzieren.
Wertschöpfungsketten ganzheitlich betrachten
Die Klimabilanzierung macht zugleich sichtbar, wie eng unterschiedliche Prozesse und Wertschöpfungsketten miteinander verbunden sind.
Bei TIB Chemicals werden beispielsweise anfallende Ressourcen und Energieströme, wo technisch und wirtschaftlich sinnvoll, weiter genutzt. Bei der Herstellung von Schwefelsäure werden beispielsweise große Wärmemengen freigesetzt, diese werden für die eigene Produktion und für die Wärmeversorgung eines nahegelegenen Industriekunden genutzt. Auch die Aufarbeitung und Rückführung geeigneter Stoffströme aus industriellen Anwendungen spielt in einzelnen Produktionsprozessen eine Rolle.
Solche Zusammenhänge verdeutlichen, dass die Klimawirkung chemischer Produkte nicht isoliert betrachtet werden kann. Vielmehr ist eine fundierte Betrachtung von Rohstoffen, Produktionsprozessen, Energieflüssen und vor- beziehungsweise nachgelagerten Wertschöpfungsketten erforderlich.
Das Ergebnis auf einen Blick
Das gemeinsame Projekt verbindet die Unternehmens- und Produktbilanzierung und schafft eine belastbare Grundlage für die weitere Klimabilanzierung:
- umfangreiche Datengrundlage zu Rohstoffen und Vorprodukten,
- Betrachtung eines breiten und heterogenen Produktportfolios,
- Einbindung verfügbarer Primärdaten aus Lieferanteninformationen und Branchenstudien,
- methodisch fundierte Zusammenfassung vergleichbarer Produkte zu Produktgruppen,
- effizientere Nutzung vorhandener Daten für CCF und PCF,
- deutliche Reduzierung des Aufwands für einzelne Product Carbon Footprints.
Das Projekt zeigt, dass eine effiziente THG-Bilanzierung nicht darin bestehen muss, jedes Produkt einzeln zu bilanzieren. Entscheidend ist eine effiziente Kombination von CCF und PCF, eine möglichst belastbare Datengrundlage und eine methodisch fundierte Gruppenbildung.
So können vorhandene Informationen mehrfach genutzt, Bilanzierungsprozesse effizienter gestaltet und Product Carbon Footprints auch bei großen und komplexen Produktportfolios systematisch umgesetzt werden.
TIB Chemicals und KlimAktiv freuen sich darauf, die erfolgreiche Zusammenarbeit fortzuführen und die Klimabilanzierung gemeinsam weiterzuentwickeln.
© Bild und Logo: TIB Chemicals